RCD (Ratio de Couverture de la Dette) : Le buffer de sécurité pour votre hypothèque
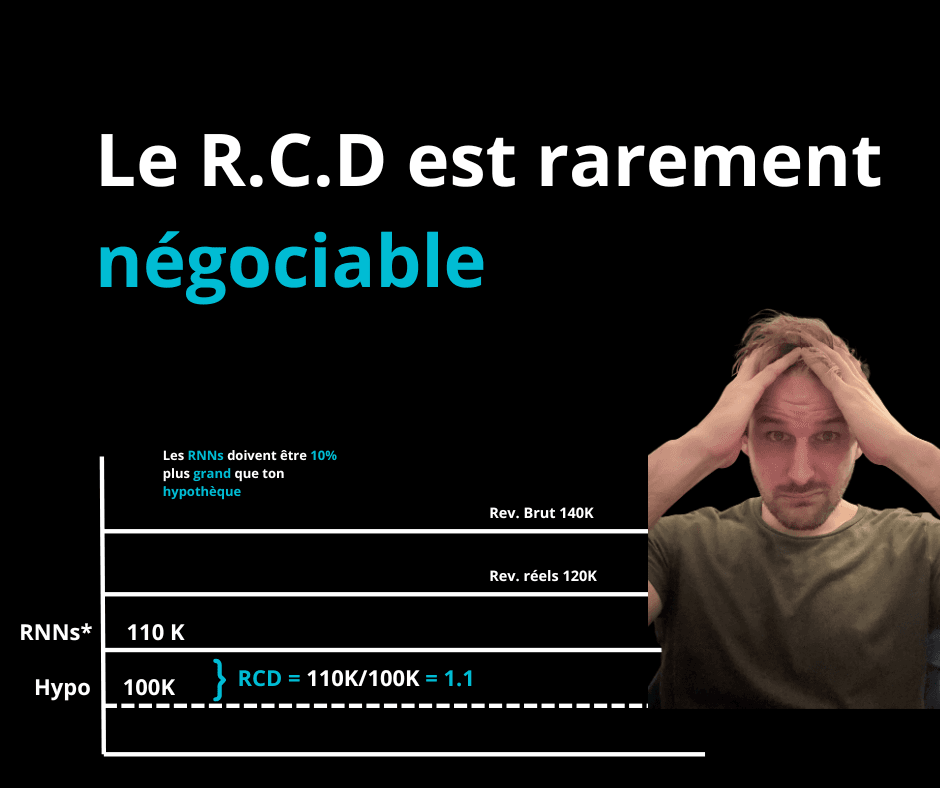
Comprenez comment la banque calcule votre capacité de remboursement avec le RCD. Le ratio qui détermine combien elle vous prêtera pour votre investissement immobilier.
Le RCD (Ratio de Couverture de la Dette), c'est ce que la banque regarde pour savoir si vous allez réussir à payer votre hypothèque chaque mois, même si tout ne se passe pas comme prévu. C'est le BUFFER de sécurité avant de vous prêter de l'argent.
Qu'est-ce que le RCD ?
RCD = Ratio de Couverture de la Dette
Je le vois comme un coussin entre mes revenus et mes paiements. Donc, plus ce coussin est épais, plus la banque est rassurée. Ou, si je suis trop juste, elle me prêtera moins.
Comment calculer le RCD ?
Je pars de mes Revenus Nets Normalisés (RNN), donc mes loyers après avoir retiré taxes, entretien, assurances, énergie… bref, les dépenses standardisées selon les barèmes SCHL.
Donc, c'est ce qui reste pour rembourser mon prêt.
Ou, si je me plante ici, je me mens à moi-même.
Le RCD, c'est un ratio : je divise mon RNN par mon paiement hypothécaire. C'est la même brique qui sert au calcul de la valeur économique de l'immeuble.
Donc, ça me donne une mesure claire.
Ou, je reste dans le flou à espérer que "ça va rentrer".
Comprendre les différents niveaux de RCD
RCD de 1,3 : La marge de sécurité
Un RCD de 1,3, ça veut dire que pour chaque 1 $ d'hypothèque, je dois avoir 1,30 $ de revenu net.
Donc, j'ai une marge de 30 cents pour chaque dollar payé.
Ou, à la moindre surprise, je suis dans le rouge.
RCD de 1,0 : L'équilibre précaire
Si mon RCD est exactement à 1,0, j'ai juste ce qu'il faut pour payer mon hypothèque.
Donc, je roule à l'équilibre.
Ou, je n'ai pas de marge de manœuvre… ni pour une vacance, ni pour une hausse de taux.
RCD sous 1,0 : Le danger
Si mon RCD descend sous 1,0, je suis en déficit.
Donc, je dois puiser dans mes économies pour payer.
Ou, la banque me dit tout simplement non.
Le piège stratégique du RCD
Mais voilà le piège : plus mon RCD est élevé, moins la banque va me prêter.
Donc, si je veux grossir mon parc immobilier, je vise un RCD plus bas.
Ou, je freine ma croissance parce que la banque me trouve "trop prudent".
Exemple concret
Scénario 1 : RNN de 1300 $/mois
J'ai un immeuble avec un RNN de 1300 $ par mois.
La banque exige un RCD de 1,3 (les seuils de RCD de la SCHL varient selon le nombre de logements et le terme).
Donc, elle m'accordera un prêt avec une mensualité max de 1000 $.
RNN = 1300 $
RCD requis = 1,3
Mensualité max = 1300 $ ÷ 1,3 = 1000 $
Scénario 2 : RNN de 1000 $/mois
Ou, si mon RNN était de 1000 $, je serais limité à une hypothèque de 770 $ (avec un RCD de 1,3).
RNN = 1000 $
RCD requis = 1,3
Mensualité max = 1000 $ ÷ 1,3 = 769,23 $ ≈ 770 $
En résumé
Le RCD, c'est le "buffer" que la banque impose pour se protéger… et pour m'aider à ne pas me planter si j'ai 10 % de vacances ou une dépense imprévue.
Donc, je le respecte, mais je le comprends aussi stratégiquement.
Ou, je laisse la banque me brider sans savoir pourquoi.
Et comme le RCD plafonne le prêt, il fixe aussi la mise de fonds que la banque va vous demander.
Outil gratuit : calculez la valeur économique de votre immeuble.
FAQ : ratio de couverture de la dette
Quel RCD la banque exige-t-elle pour un immeuble à revenus ?
En général 1,2 à 1,3 pour un prêt conventionnel, et 1,1 à 1,2 pour un prêt assuré. Le seuil exact dépend du programme de financement (SCHL, APH Select, conventionnel), du nombre de logements et du terme choisi. Plus le seuil est bas, plus la banque accepte de prêter sur les mêmes revenus.
Comment calculer le ratio de couverture de la dette ?
Vous divisez vos revenus nets normalisés (RNN) par le service de la dette, c'est-à-dire capital et intérêts, sur la même période. Un RNN de 15 600 $ par année et des paiements de 12 000 $ donnent un RCD de 1,3. Si le résultat passe sous 1,0, l'immeuble ne paie pas son hypothèque.
Comment améliorer un RCD trop bas ?
Il y a trois leviers : augmenter le RNN (loyers au marché, dépenses réduites), baisser le paiement (amortissement plus long, taux d'intérêt négocié) ou réduire le montant emprunté avec plus de mise de fonds. Dans la pratique, c'est souvent la mise de fonds qui bouge, parce que la banque ne cède pas sur le ratio.
Calculez votre RCD avec Venstor
Analysez votre premier immeuble gratuitement sur venstor.ca
Notre plateforme calcule automatiquement votre RCD et vos revenus nets normalisés pour vous aider à prendre des décisions éclairées dans vos investissements immobiliers.
À lire aussi
Taxe de bienvenue à Montréal : le vrai calcul, tranche par tranche
Les droits de mutation sont progressifs : chaque tranche a son taux, et le taux du haut ne s'applique jamais à tout le prix. Les barèmes 2026 de Montréal, un calcul complet, et pourquoi la facture peut dépasser le prix payé.

RénoPlex : comment utiliser la subvention pour rénover ton plex (et le piège à éviter)
Le programme RénoPlex peut couvrir jusqu'à 40 000 $ en subventions pour rénover un immeuble de 2 à 5 logements à Montréal. Voici les critères, les blocs de travaux, le combo prêt réno + subvention, et le piège qui fait perdre la subvention.
Société ou nom personnel en immobilier ? L'erreur qui coûte 3 000 $ (et 0 immeuble)
Créer une société pour acheter de l'immobilier quand on est salarié, c'est souvent l'erreur la plus coûteuse. Voici quand ça vaut la peine, quand ça ne vaut pas la peine, et la stratégie du holding pour les entrepreneurs.